
IPC-1401B《环境、社会及治理(ESG)管理体系标准》正式发布
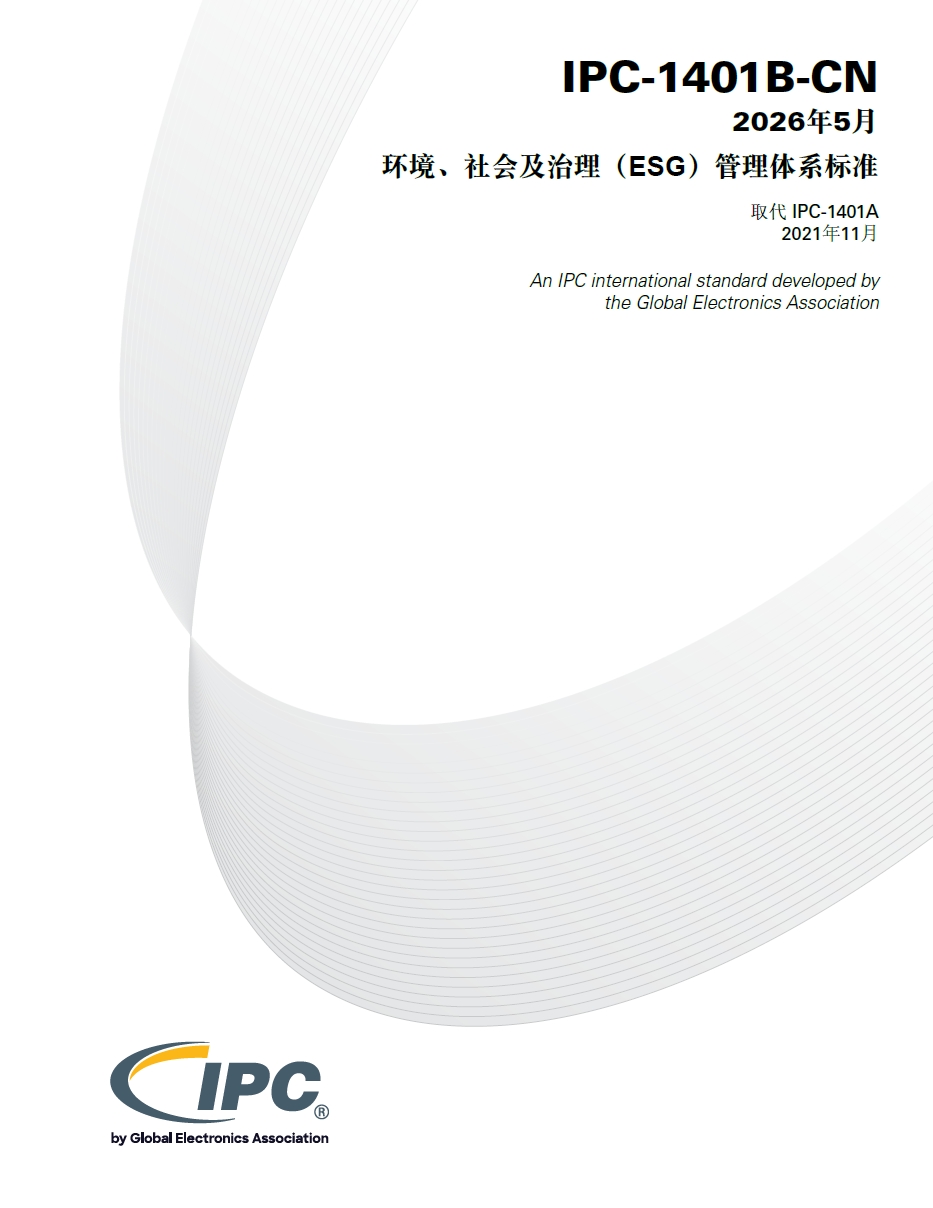
近日,IPC-1401B《环境、社会及治理(ESG)管理体系标准》正式发布。新标准在IPC-1401A基础上完成升级,强调将ESG作为客户及其他相关方的重要要求,融入产品、服务以及日常运营活动之中。英文原版发布时间为2026年5月27日。
-
标准概览
标准编号:IPC-1401B-CN
标准名称:《有机封装基板的要求及可接受性》
发布时间:2026年8月25日
页数:32
-
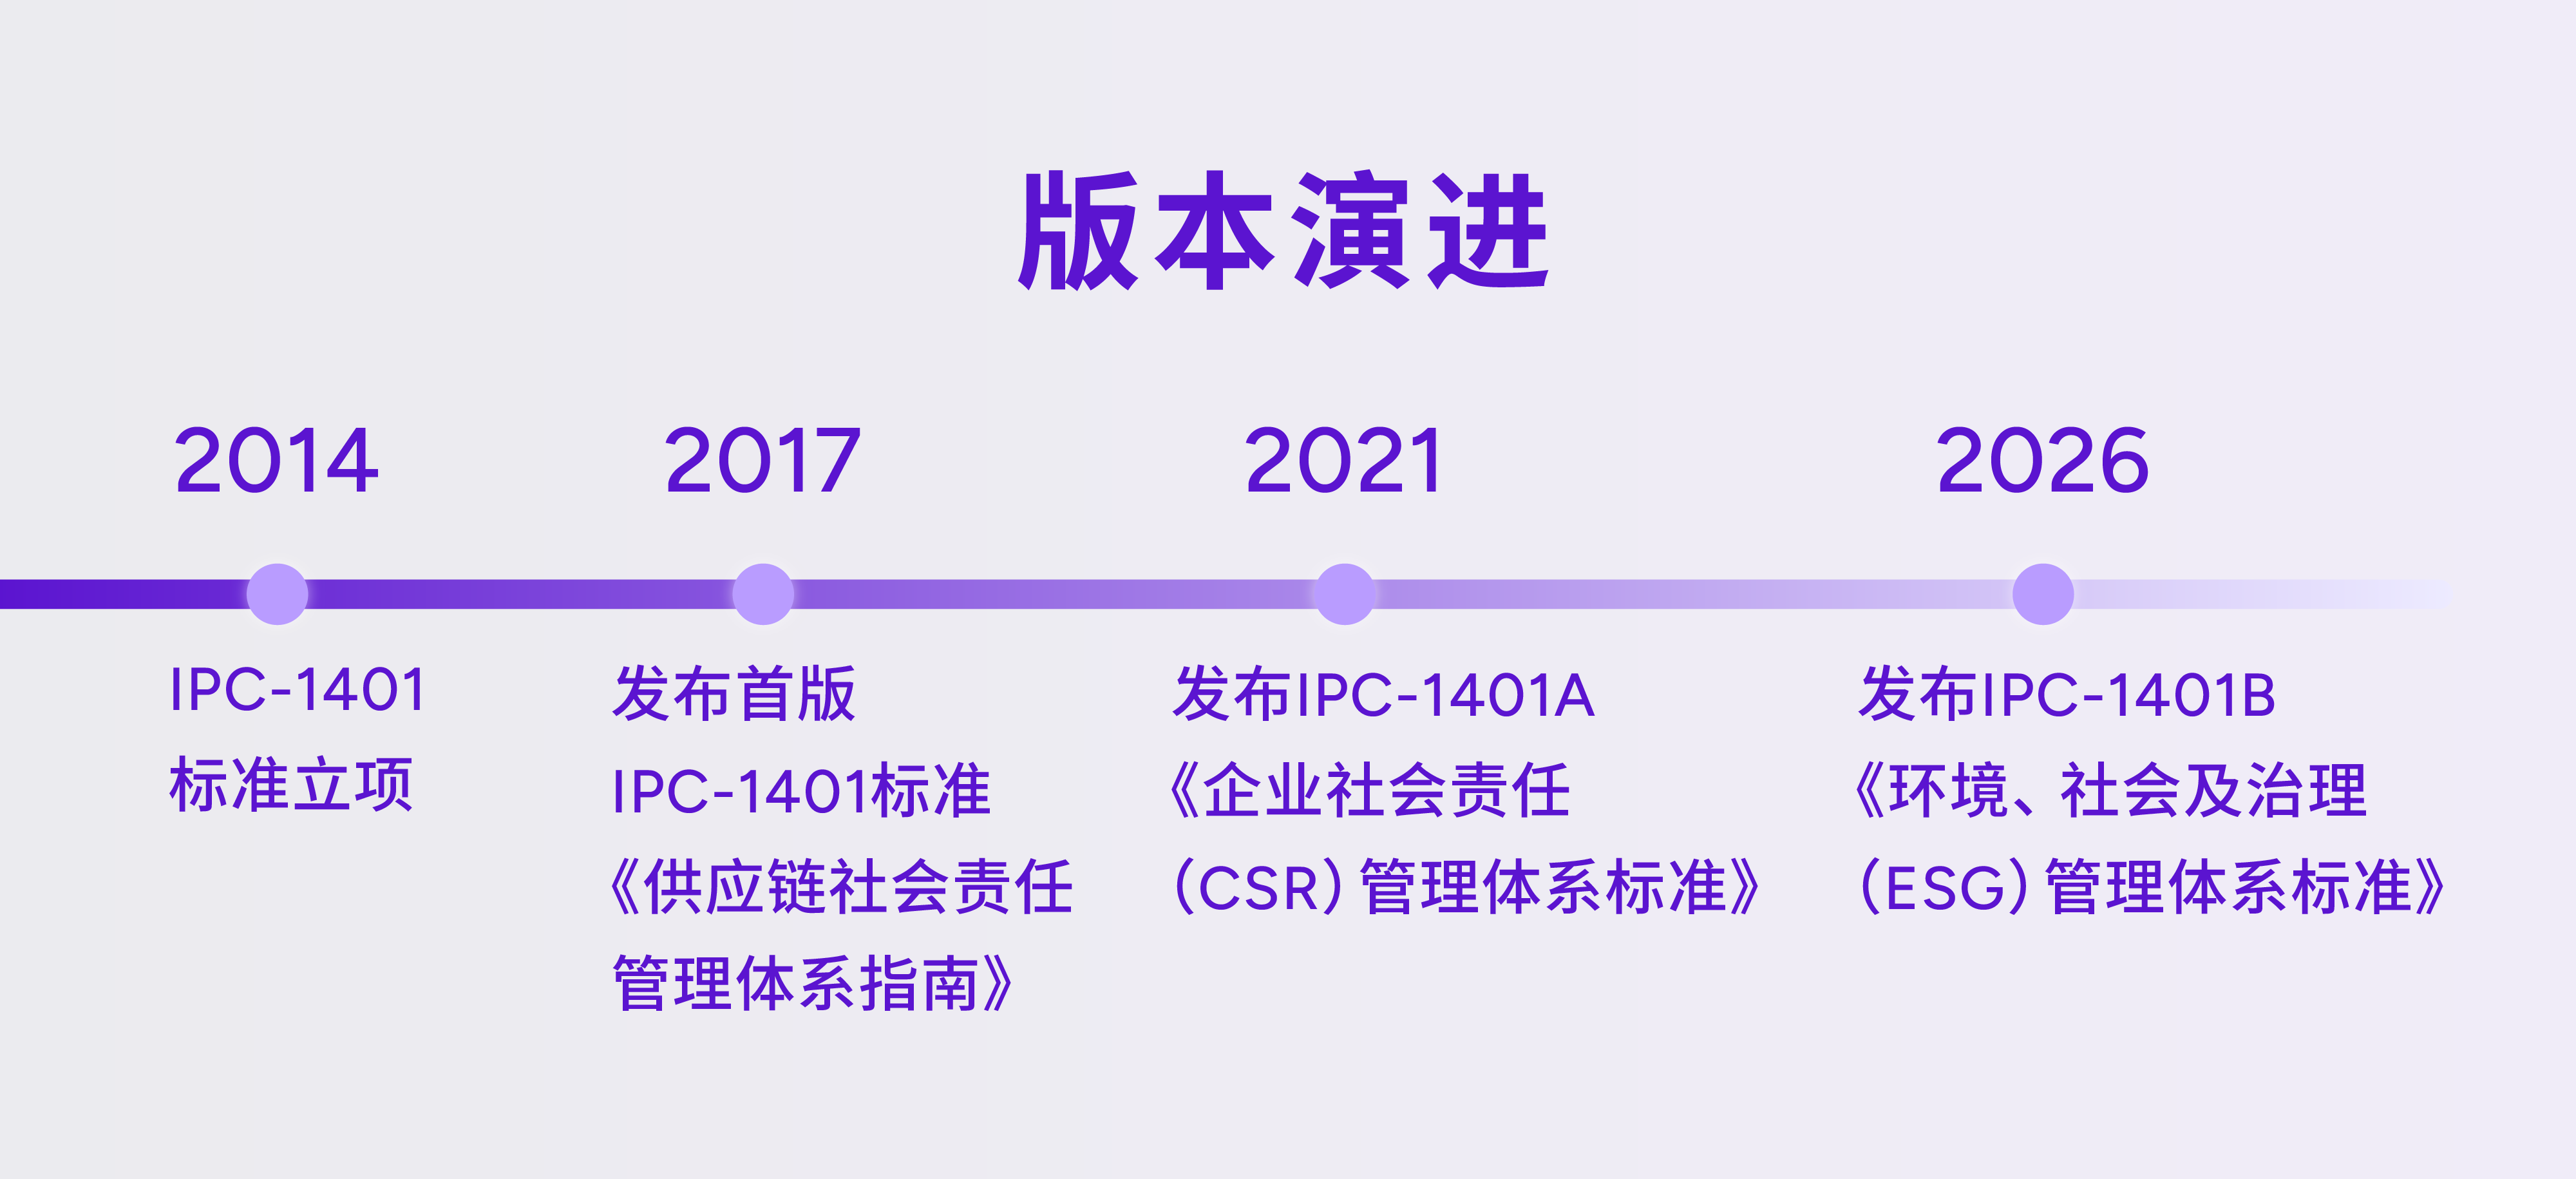
版本演进
-
标准解读
IPC-1401B标准采用管理体系常见的PDCA模型,主体内容由“经营环境、领导作用、策划、支持、运行、绩效评价和改进”构成,并形成持续循环的管理机制。
策划阶段要求企业识别相关方要求、合规义务以及ESG风险与机会;
运行阶段将相关要求落实到具体业务过程;
绩效评价和改进环节,则通过监视测量、内部审核、管理评审和纠正措施推动体系持续完善。
核心特点:将ESG要求融入企业业务流程
相较于通用ESG原则或倡议类文件,IPC-1401B侧重将ESG要求进一步落实到企业实际业务流程中。标准分别对环境、健康与安全、人力资源、财务、沟通与披露,以及产品和服务、市场、研发、采购、制造、物流、售后和应急管理等环节提出了管理要求和实施示例。例如:
1) 在研发过程中,企业可以将安全、环境影响、能源消耗、材料选择等要求纳入产品规格、设计和评审;
2) 在采购过程中,企业将供应商ESG审核、材料合规、采购协议、招投标及供应商绩效管理纳入统一机制;
3) 在制造和物流过程中,企业则进一步考虑环境风险、能源效率、员工安全、运输过程等因素。
管理范围:强调供应链协同机制
IPC‑1401B 在企业内部管理基础上,进一步拓展至供应链维度。企业的ESG管理范围不仅可以覆盖自身产品和经营活动,在必要情况下也可延伸至上下游合作伙伴。许多ESG要求按照“客户—制造企业—供应商”逐级传递,企业需要通过统一的管理框架,对客户要求、法规要求、行业标准和供应商管理要求进行识别、转化和执行。
管理视角:兼顾风险防范与机遇识别
标准并未将ESG仅仅视为合规或风险控制问题,而是鼓励企业通过技术、产品、管理方式和业务模式创新,在满足合规要求的同时,为提升客户满意度、运营效率以及产品和服务的竞争力提供支持。
-
版本差异
在实际应用中,企业可以依据IPC-1401B建立完整的ESG管理体系,也可以结合已有的质量、环境、职业健康安全、合规、反贿赂等管理体系进行整合。标准本身不规定具体的ESG绩效水平,而是提供一个系统化的管理框架,帮助企业识别要求、明确责任、设定目标、落实措施并持续评价改进。
-
获取标准
点击链接获取标准目录